फार कमी औद्योगिक उत्पादने इतकी बिनआकर्षक — किंवा इतकी अपरिहार्य — असतात.केबल ट्रेसबस्टेशन्स, कारखाने, डेटा सेंटर्स आणि ट्रान्झिट टनेल्समधून पॉवर आणि डेटा केबल्स वाहून नेणाऱ्या धातूच्या फ्रेम्स सहसा चर्चेत येत नाहीत. परंतु २०२६ मध्ये जागतिक पायाभूत सुविधांना नव्याने आकार देणाऱ्या शक्तींमुळे केबल ट्रे आणि केबल लॅडर हे विद्युत वितरणातील सर्वात वेगाने वाढणाऱ्या विभागांपैकी एक बनले आहेत आणि आताची आकडेवारी याकडे दिले जाणारे लक्ष सार्थ ठरवते.
फॉर्च्युन बिझनेस इनसाइट्सनुसार, जागतिक केबल ट्रे बाजाराचे मूल्य २०२५ मध्ये ६.४१ अब्ज अमेरिकी डॉलर्स होते आणि २०२६ पर्यंत ते ७.३४ अब्ज अमेरिकी डॉलर्सपर्यंत वाढण्याचा अंदाज आहे, जो २०३४ पर्यंत १६.१४ अब्ज अमेरिकी डॉलर्सपर्यंत पोहोचेल — हा १०.३५ टक्के चक्रवाढ वार्षिक वाढीचा दर आहे. लॅडर-टाइप ट्रे हा प्रमुख प्रकार असून, २०२६ मध्ये बाजारात त्याचा वाटा ६९.५१ टक्के असेल असा अंदाज आहे, आणि सामग्रीनुसार ॲल्युमिनियम ७५.८८ टक्के वाटा घेऊन आघाडीवर राहील अशी अपेक्षा आहे. आशिया पॅसिफिकचा जागतिक मागणीत आधीच ४०.०२ टक्के वाटा आहे, ज्याचे मूल्य २०२५ मध्ये २.५७ अब्ज अमेरिकी डॉलर्स होते.
यापैकी काहीही योगायोगाने घडत नाहीये. तीन संरचनात्मक शक्ती एकाच वेळी एकमेकांशी टक्कर देत आहेत: कोणताही ऐतिहासिक दाखला नसलेला, एआय-चालित डेटा सेंटरचा विस्तार, एका पिढीतील सर्वात मोठे ग्रीड आधुनिकीकरण चक्र, आणि दरांमधील धक्के व धातूंच्या किमतींमधील अस्थिरता पचवत असलेली पुरवठा साखळी.
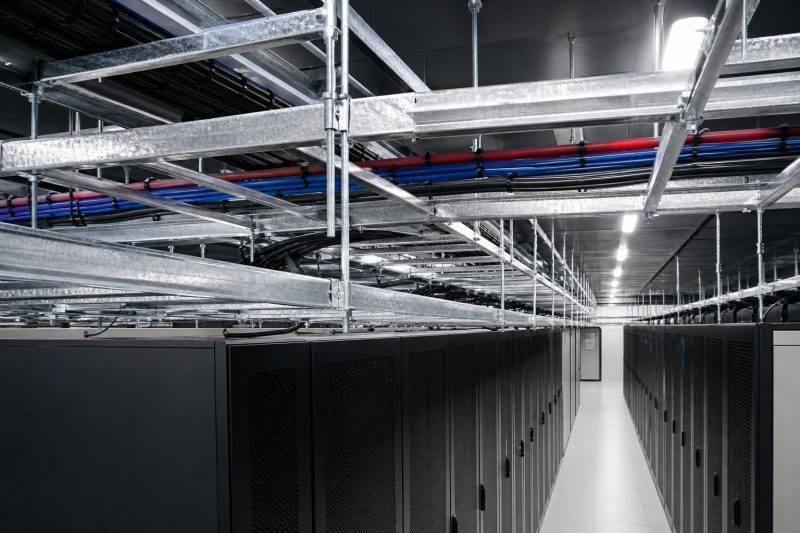
मागणीचे पहिले इंजिन: डेटा सेंटरची उभारणी
डेटा सेंटर्स हे सर्वात वेगाने वाढणारे खरेदीदार आहेतकेबल सपोर्ट सिस्टीमपीडब्ल्यू कन्सल्टिंगच्या मते, जागतिक डेटा सेंटर केबल लॅडर बाजारपेठ २०२५ मध्ये १.०७५ अब्ज अमेरिकन डॉलर्सवर पोहोचली आणि २०३२ पर्यंत ९.८५ टक्के सीएजीआरने (CAGR) २.०७५ अब्ज अमेरिकन डॉलर्सपर्यंत वाढण्याचा अंदाज आहे. केवळ हायपरस्केल सुविधांनी २०२५ च्या महसुलापैकी जवळपास ५४ टक्के वाटा मिळवला. मॅकिन्सेच्या विश्लेषणानुसार, २०२६ ते २०३० दरम्यान जागतिक डेटा सेंटरची क्षमता दुप्पट होण्याची अपेक्षा आहे आणि एआय वर्कलोड्स — जे पारंपरिक कंप्युटिंगपेक्षा प्रति रॅक प्रचंड जास्त केबल-केंद्रित आहेत — २०३० पर्यंत जागतिक डेटा सेंटर क्षमतेच्या मागणीतील ५४ टक्क्यांवरून सुमारे ७० टक्क्यांपर्यंत वाढण्याचा अंदाज आहे.
विनिर्देशांचे परिणाम ठोस आहेत. ऑपरेटर्स जास्त भार क्षमता, उष्णता कमी करण्यासाठी उत्तम वायुप्रवाह व्यवस्थापन आणि देखभालीसाठी सुलभ प्रवेश असलेल्या शिड्यांची मागणी करत आहेत. उच्च-घनतेच्या हॉल्समधील संरचनात्मक अखंडतेच्या जोरावर, २०२५ मध्ये डेटा सेंटर सेगमेंटमध्ये वेल्डेड शिडीच्या बांधकामाचा वाटा ६३.५ टक्के होता. उत्पादक या मागणीला उत्तर देण्यासाठी शर्यतीत आहेत: इटन इन्स्टॉलेशनचा वेळ कमी करण्यासाठी आपल्या बी-लाइन ३-इन-१ युनिव्हर्सल फिटिंगचा प्रचार करत आहे, लेग्रँडने डेटा सेंटरमधील ग्रे स्पेससाठी एक प्री-गॅल्व्हनाइज्ड, अग्निरोधक शिडी सादर केली आहे, आणि स्नेक ट्रेने बांधकामाचे वेळापत्रक जलद करण्यासाठी पूर्वनिर्मित ट्रे कॅटलॉग प्रसिद्ध केला आहे.
मागणीचे दुसरे इंजिन: ग्रिडचे आधुनिकीकरण आणि नवीकरणीय ऊर्जा
दुसरे इंजिन म्हणजे प्रत्यक्ष विद्युत पायाभूत सुविधाच आहे.केबल ट्रेइंडेक्सबॉक्सनुसार, मागणीची विभागणी औद्योगिक वीज वितरण (अंदाजे २८ टक्के), डेटा सेंटर केबलिंग (२२ टक्के), व्यावसायिक इमारतींची वायरिंग (२० टक्के), वाहतूक व्यवस्था (१५ टक्के) आणि नवीकरणीय ऊर्जा प्रकल्प (१५ टक्के) यांमध्ये होते. २०३५ पर्यंत नवीकरणीय ऊर्जेचा वाटा सर्वात वेगाने वाढणारा असेल असा अंदाज आहे: सौर ऊर्जा प्रकल्प आणि पवन ऊर्जा प्रकल्प हे मुळातच मोठ्या प्रमाणात केबल्स वापरणारे असतात, आणि विशेषतः सागरी पवन ऊर्जा प्रकल्पांमध्ये गंज-प्रतिरोधक ट्रे आणि लॅडर केबल्सचा प्रचंड वापर होतो.
ग्रिड आधुनिकीकरणामुळे आणखी एक स्तर निर्माण होतो. जुन्या कोळसा-आधारित वीज निर्मितीला बंद करून आणि वितरित नवीकरणीय ऊर्जा एकत्रित करून, वीज कंपन्या उपकेंद्रे आणि पारेषण मार्गांची पुनर्बांधणी करत आहेत, आणि हे सर्व डेटा सेंटरच्या वाढीच्या कालावधीशी जुळत आहे. ऑस्ट्रेलियाचे उदाहरण बोधप्रद आहे: तेथील डेटा सेंटर्सचा ग्रिड-पुरवठा ऊर्जेत आता २ टक्के वाटा आहे, जो २०३० पर्यंत ६ टक्क्यांपर्यंत पोहोचण्याचा अंदाज आहे, तर ग्रिड पायाभूत सुविधांमधील क्षेत्रातील गुंतवणूक २०३० पर्यंत ७.२ अब्ज ऑस्ट्रेलियन डॉलर्सपर्यंत पोहोचण्याचा अंदाज आहे — या दोन्ही क्षेत्रांमध्ये एकाच वेळी अधिक वीज निर्मिती, अधिक पारेषण आणि अधिक केबल समर्थनाची मागणी आहे.
पुरवठा बाजू अजूनही धक्क्यांना पचवत आहे.
मागणी पुरवठ्याच्या स्थिरतेच्या पुढे आहे. स्टील आणि ॲल्युमिनियमच्या किमतींमधील अस्थिरता उत्पादकांवर दबाव आणत आहे — डेटा सेंटर लॅडर सेगमेंटमध्ये कच्च्या मालाचा उत्पादन खर्चात अंदाजे २० टक्के वाटा असतो, आणि व्यापक बाजारपेठेतील किमती मूलभूत धातूंच्या बाजारपेठांशी जवळून निगडित आहेत. क्षेत्रीय विश्लेषणानुसार, अमेरिकेत आयात केलेल्या स्टील आणि ॲल्युमिनियमवरील कलम २३२ अंतर्गत लावलेल्या शुल्कांमुळे २०२५ पर्यंत केबल मॅनेजमेंट उत्पादनांच्या किमती ५० टक्क्यांपर्यंत वाढल्या आहेत, ज्यामुळे सर्वात कमी प्रति-युनिट किमतीऐवजी प्रमाणित गुणवत्तेला प्राधान्य देणाऱ्या खरेदी धोरणांना बळकटी मिळाली आहे.
यावरचा प्रतिसाद म्हणजे प्रादेशिकीकरण. पारंपरिक केंद्रांच्या बाहेर नवीन उत्पादन क्षमता कार्यान्वित होत आहे — यामध्ये प्रादेशिक प्रकल्पांना सेवा देण्यासाठी भारतातील ग्रेटर नोएडा येथे २०२५ मध्ये सुरू झालेल्या लॅडर आणि ट्रे प्लांटचा समावेश आहे — आणि खरेदीदार स्पेसिफिकेशनची जोखीम साइटवर टाकण्याऐवजी विश्वसनीयता आणि अनुपालनासाठी पैसे देण्यास अधिकाधिक इच्छुक आहेत. इंडेक्सबॉक्स नमूद करते की बाजारपेठ विखंडित राहील, जिथे स्पर्धा केवळ किमतीवर अवलंबून न राहता उत्पादनाचे स्पेसिफिकेशन, प्रादेशिक सुरक्षा मानकांचे (IEC, NEC) अनुपालन आणि वितरण पोहोच यांवर आधारित असेल.
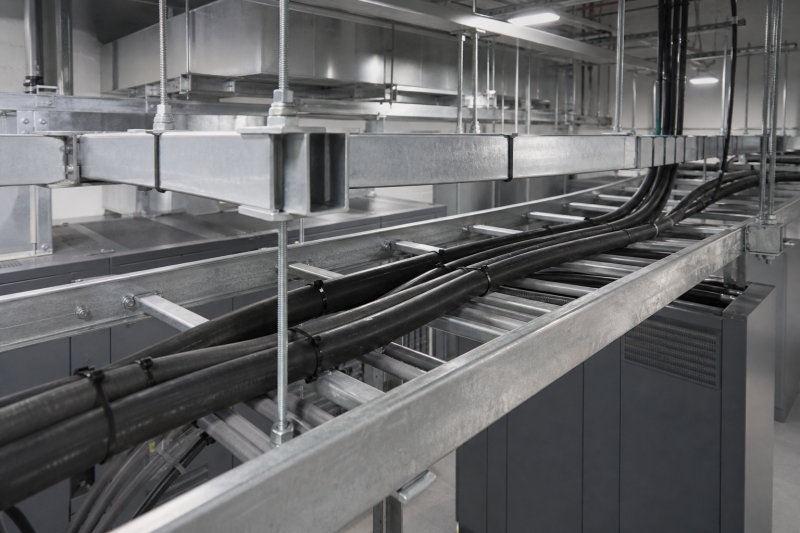
अनुपालन हे खरेदीचे प्रवेशद्वार बनले आहे.
२०२६ च्या विनिर्देश दस्तऐवजांमधील सर्वात ठळक बदल म्हणजे अनुपालन भिंत (compliance wall). उत्तर अमेरिकेतील डेटा सेंटर प्रकल्पांमध्ये आता धातूसाठी NEMA VE 1 अनुपालनाची नियमितपणे आवश्यकता आहे.केबल ट्रेप्रणाली आणि NEC कलम ३९२ स्थापना पद्धती. युरोप आणि निर्यात बाजारपेठांमध्ये, IEC ६१५३७ चाचणी आवश्यकता — ज्यामध्ये चिन्हांकन आणि भार-वर्ग दस्तऐवजीकरणाचा समावेश आहे — मानक बनत आहेत. ऑस्ट्रेलियन स्थापनांमध्ये IEC ६१५३७-आधारित चाचणी निकषांसोबत AS/NZS ३००० वायरिंग नियमांचा संदर्भ घेतला जातो.
याचा व्यावहारिक परिणाम असा होतो की, ज्या पुरवठादारांकडे चाचणी दस्तऐवज, लोड टेबल आणि मटेरियल सर्टिफिकेट नसतात, ते डिझाइनच्या टप्प्यावरच वगळले जातात. यामुळे अशा उत्पादकांना फायदा होतो, जे संपूर्ण उत्पादन साखळीवर — एक्सट्रूजन, फॅब्रिकेशन, गॅल्व्हनायझिंग, चाचणी — नियंत्रण ठेवतात आणि प्रत्येक शिपमेंटसोबत अभियांत्रिकी दस्तऐवज जारी करू शकतात. यामुळेच प्रोजेक्ट टेंडर्समध्ये ‘सर्वात स्वस्त प्रति मीटर’ याऐवजी ‘दस्तऐवजीकृत सपोर्ट सिस्टीम’ ही प्रचलित खरेदी भाषा का बनली आहे, हे देखील स्पष्ट होते.
हे एक विखंडित क्षेत्र असून, चिनी उत्पादक उच्च-स्तरीय बाजारपेठेला चालना देत आहेत.
स्पर्धात्मक परिस्थिती विखुरलेली आहे: पाश्चात्य बाजारपेठांमध्ये एटकोर, एबीबी, ईटन, लेग्रँड, ओबीओ बेटरमन, एमपी हस्की, स्नेक ट्रे आणि एनव्हेंट हे स्पेसिफिकेशनमध्ये आघाडीवर आहेत, तर प्रादेशिक उत्पादकांनी आपापल्या प्रदेशात आपला वाटा कायम ठेवला आहे. परंतु, अनुपालनाची ही भिंत आता कामगिरीचे दस्तऐवजीकरण करू शकणाऱ्या निर्यातदारांसाठी संधी निर्माण करत आहे. शांघाय किनकाई इंडस्ट्रियल, जी NEMA-मानक ट्रे, शिडी आणि भूकंपीय आधार प्रणालींची शांघाय-स्थित उत्पादक कंपनी आहे, तिने सांगितले की त्यांच्या निर्यात बाजारपेठांमध्ये ऑर्डर मिळाल्यानंतर नव्हे, तर RFQ (कोटेशन विनंती) च्या टप्प्यावरच लोड टेबल्स आणि मटेरियल सर्टिफिकेट्स प्राप्त झाल्याचे त्यांनी पाहिले आहे. तसेच, त्यांनी आपली T3 हॉट-डिप गॅल्वनाइज्ड शिडीची श्रेणी EN ISO 1461 कोटिंग डॉक्युमेंटेशन, IEC 61537 चाचणी डेटा आणि संपूर्ण इन-हाउस फिटिंग्जच्या श्रेणीवर आधारित तयार केली आहे.
"ग्राहक आता किमतींची तुलना करत नाहीत; ते कागदपत्रांच्या संचाची तुलना करत आहेत," असे कंपनीच्या एका प्रतिनिधीने सांगितले. "ज्या उत्पादनासोबत सर्वात जाड इंजिनिअरिंग फाईल येते, तेच उत्पादन स्पेसिफिकेशन जिंकते."
२०३४ पर्यंत काय पाहावे
तीन बाबींवर लक्ष ठेवणे महत्त्वाचे आहे. पहिली गोष्ट म्हणजे, डेटा सेंटर क्षेत्र बाजारापेक्षा अधिक वेगाने वाढत राहील: ९.८५ टक्के सीएजीआर (CAGR) दराने २०२२ पर्यंत ते अंदाजे दुप्पट होईल, आणि प्रत्येक गिगावॅट नवीन संगणकीय क्षमता लॅडर, ट्रे आणि सपोर्ट सिस्टीम्सना मागे खेचेल. दुसरी गोष्ट म्हणजे, वापरल्या जाणाऱ्या सामग्रीचे मिश्रण बदलत आहे — ॲल्युमिनियमचे वर्चस्व त्याच्या हलकेपणा, गंज-प्रतिरोधक आणि अचुंबकीय गुणधर्मांमुळे आहे, जे ओव्हरहेड डेटा सेंटर रन आणि सौर ऊर्जा प्रकल्पांसाठी सारखेच उपयुक्त आहेत, तर हॉट-डिप गॅल्वनाइज्ड स्टील बाह्य आणि औद्योगिक वातावरणासाठी मुख्य आधार राहील. तिसरी गोष्ट म्हणजे, वायर मेश ट्रे हा सर्वात वेगाने वाढणारा उत्पादन प्रकार आहे, जो व्हेंटिलेशन आणि स्थापनेच्या वेगामुळे डेटा सेंटरमध्ये पसंत केला जातो, ज्यामुळे लॅडर उत्पादकांवर त्यांच्या जास्त किमतीचे समर्थन करण्यासाठी लोड परफॉर्मन्सद्वारे स्पर्धात्मक दबाव कायम राहील.
या उद्योगातील शांततेचा काळ आता संपला आहे. केबल ट्रे आता विद्युत वितरणातील एक सामान्य वस्तू राहिलेली नाही — तो डिजिटल आणि ऊर्जा संक्रमणाचा एक मोजमाप करण्यायोग्य, दस्तऐवजीकरण केलेला, विनिर्देशांच्या दृष्टीने महत्त्वपूर्ण घटक बनला आहे, आणि आता तो दिसण्याइतका मोठा झाला आहे.
पोस्ट करण्याची वेळ: ०१-सप्टेंबर-२०२६