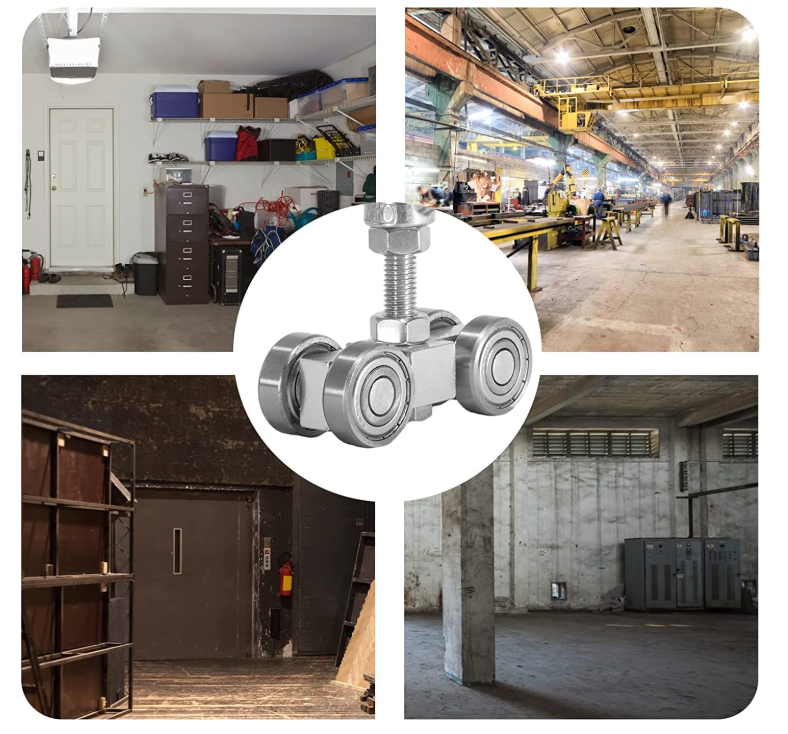
Devalseer den minst synlige delen av ethvert skyvedørsystem – og den som avgjør om systemet fungerer.
Et skyvepanel kan spesifiseres med førsteklasses aluminiumsprofiler, trippelglass og en termisk brutt ramme, men hvis rullene ikke kan bære rammen jevnt i et tiår, mislykkes installasjonen i bygningseierens øyne. Dette ene faktum forklarer hvorfor ruller og skyvebeslagene rundt dem tiltrekker seg oppmerksomhet i et uforholdsmessig høyt nivå i forhold til størrelsen – og hvorfor segmentet vokser i et tempo som speiler det bredere markedet for vinduer.
Markedsstørrelsen
Det globale markedet for skyvedørbeslag – kategorien som inkluderervalser, skinner, oppheng og tilbehør – er verdsatt til omtrent
2,72 milliarder i 2026 og anslås å nå 3,81 milliarder innen 2035, en sammensatt årlig vekstrate på 3,9 %, ifølge Business Research Insights. Et snevrere estimat fra Growth Market Reports setter segmentet for skyvedørsruller på en årlig vekstrate på 6,1 % frem til 2033, noe som gjenspeiler det faktum at ruller er et forbruksdrevet, utskiftingsdrevet undersegment som fortsetter å bevege seg selv når nybyggingen avtar.
Morkategorien er større og raskere. Det globale markedet for maskinvareprodukter for dører og vinduer – mer enn 250 standardiserte produktkategorier som spenner over hengsler, låser, håndtak, skyvesystemer, lukkere og smarte tilgangsenheter – ble dimensjonert til
29,63 milliarder i 2026 og forventes å nå 52,34 milliarder innen 2035 med en årlig vekstrate på 6,6 %, med mer enn 60 % av etterspørselen knyttet til nybygg og omtrent 40 % til renovering, ifølge Business Research Insights. Et bredere estimat fra Mark Wide Research verdsetter markedet for dør- og vindusbeslag til
78,4 milliarder i 2026, og vokser til 140,54 milliarder innen 2035 med 6,70 % årlig.
Oppstrøms av alt dette ligger materialtrenden: aluminiumsdører og -vinduer ble verdsatt til
78,6 milliarder i 2026 og forventes å øke til 142,09 milliarder innen 2035 med en årlig vekstrate på 6,80 %. Kommersiell høyhusbygging akselererer adopsjonen av aluminiumsvinduer av spesifikasjonskvalitet, og etterspørselen konsentreres i Kina, India og USA, ifølge Mark Wide Research.
Hva er det egentlig som driver etterspørselen
Tre krefter dukker gjentatte ganger opp i markedsdataene – og de er direkte knyttet til hvordan valser blir redesignet.
Plassbesparende design. Økende etterspørsel etter moderne, plassbesparende boligplanløsninger står for omtrent 35 % av veksten innen skyvedørsbeslag, ifølge Business Research Insights. Etter hvert som gulvarealet per bolig krymper i tette bymarkeder, erstatter skyvepaneler svingdører – og hvert skyvepanel trenger et rullesett, en skinne og oppheng.
Automatisering og smarte bygninger. Integreringen av automatiserte skyvedørsystemer i smarte hjem og kommersielle rom bidrar med omtrent 20 % av segmentveksten. Automatiserte dører er mer krevende for maskinvare: de sykler mye oftere enn manuelle dører, de kan ikke stole på at en bruker intuitivt bremser et panel før det stopper, og de forventes å svikte stille snarere enn høylytt. Det presser ruller mot større lastmarginer, forseglede lagre og strammere planhetstoleranser på skinnen.
Energikoder og ettermontering. Forskrifter om kuldebro i EU og Nord-Amerika omformer samsvarskravene på tvers av vinduer, og ettermonteringsaktivitet i boliger i Nord-Amerika og Vest-Europa akselererer utskiftingssyklusene for aldrende vindus- og dørsystemer, ifølge Mark Wide Research. Ettermontering er der ruller betyr mest kommersielt: å bytte ut en defekt rulle er ofte forskjellen mellom å sette inn nye glass i en skyvevegg og å bytte ut hele enheten.
Begrensningen ingen unnslipper
Dataene nevner også bremsen i motsetning til denne veksten. De høye initialkostnadene for installasjon og vedlikehold påvirker omtrent 25 % av den potensielle markedsekspansjonen innen skyvedørbeslag – den største enkeltstående begrensningen som ble identifisert i 2026-vurderingen. I praksis er dette kostnaden ved å gjøre noe feil: en rulle som slites ujevnt, en skinne som er utenfor toleransegrensen, eller en henger som krever et spesialteam for å justere. Hver av disse feilene betales for to ganger – én gang ved installasjon og igjen ved første servicebesøk.
Derfor ligger det mer interessante ingeniørarbeidet i 2026 ikke i å gjøre valser billigere, men i å gjøre dem forutsigbare. Spesifikasjonssamtalen har skiftet fra «hva koster valsen» til «hva koster systemet i løpet av levetiden», og svarene kommer fra testdata snarere enn katalogpåstander.
Hvordan komponenten endrer seg
Fire designretninger dominerer dagens produktutvikling:
- Materialerstatning. Kulelagerhjul i rustfritt stål for tunge kommersielle rammer, teknisk plast (POM, nylon) for boligpaneler der stillegående drift er viktigere enn absolutt belastning. Valget er en avveining mellom akustisk ytelse, korrosjonsbestandighet og kostnad.
- Forseglede og livstidssmurte lagre. Automatiserte porter og porter med høy trafikk gjør det praktisk talt umulig å smøre etterpå, så forseglede enheter med spesifiserte syklusklassifiseringer erstatter åpne lagre.
- Korrosjonsspesifikasjon. Kyst- og fuktige klimaprosjekter – en økende andel av etterspørselen i Sør- og Sørøst-Asia, Gulfen og Latin-Amerika – går over til 304- og 316-valser i rustfritt stål som standard i stedet for alternativ.
- Justerbarhet. Høydejusterbare oppheng lar installatører kompensere for reelle toleranser for plate- og takplater på stedet, noe som reduserer installasjonskostnaden som markedsdataene peker på som den viktigste begrensningen.
Hva kjøpere bør be om
For utviklere, produsenter og importører som sammenligner valseleverandører i 2026, er de varige spørsmålene konsistente:
- Data fra livssyklustest – ikke en påstand, men et rapportert tall med testmetoden navngitt.
- Belastningsklassifisering per hjul, tilpasset den faktiske rammevekten pluss en margin som tar hensyn til vindlast på utvendige paneler.
- Material- og beleggspesifikasjon – inkludert saltsprøytetimer for kystprosjekter.
- Justeringsområde – millimeterområdet for høydejustering som er tilgjengelig på stedet.
- Sporbarhet – materialsertifikater på batchnivå, som i økende grad vises i anbudsdokumenter sammen med maskinvareplanen.
Utsiktene
Frem mot 2035 er regnestykket enkelt: skyvesystemer tar andel i bolig- og næringsbygg, automatiserte systemer legger til sykluser, og etterspørselen etter ettermontering skaper et jevnt erstatningsmarked spesifikt for ruller. Produsentene som behandler rullen som en dokumentert, testet komponent – snarere enn et tilbehør kombinert med en skinne – er de som er posisjonert til å holde spesifikasjonsandelen i det markedet.
For produsenter som Shanghai Qinkai Industrial Co., Ltd., en kinesisk produsent av stål- og maskinvarekomponenter som leverer både infrastruktur- og byggevarer, gjelder den samme logikken: komponenten med det minste delenummeret bærer ofte den største andelen av garantirisikoen.
Publisert: 17. september 2026